 Simone
华夏银行定增补血,定增价格出现倒挂
的有关信息介绍如下:华夏银行定增补血,定增价格出现倒挂的原因分析
华夏银行近期发布公告,拟定向发行股票不超过25.65亿股,募资不超过292.36亿元,全部用于补充公司的核心一级资本。然而,在定增过程中,出现了定增价格与市场价格倒挂的现象。以下是对此现象的原因分析:
一、定增背景与需求
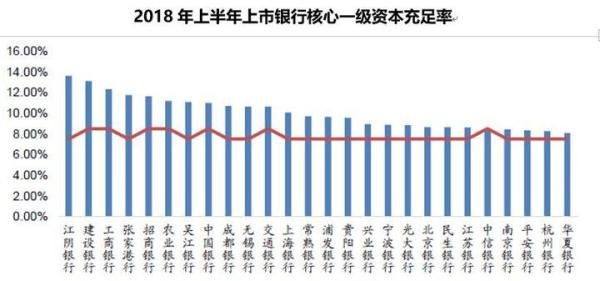
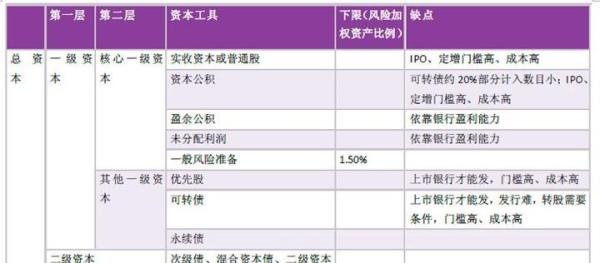
华夏银行在2018年上半年的核心一级资本充足率为8.06%,是所有上市银行中最低的,接近7.5%的监管红线。因此,补充核心一级资本对于华夏银行来说迫在眉睫,否则将制约其业务发展。定增作为一种有效的资本补充方式,被华夏银行选择用于提升资本充足率。
二、定增价格与市场价格的倒挂
定增价格的确定:
根据华夏银行的定增方案,定增价格为定价基准日前20个交易日公司普通股股票交易均价的90%与发行前公司最近一期末经审计的归属于母公司普通股股东的每股净资产值的较高者。
考虑到当前银行业整体估值较低,华夏银行的市净率也仅有0.65,所以采用每股净资产作为定价参考,希望能够更为合理定价。
最终确定的定增底价高于市场价格,即出现了定增价格与市场价格的倒挂。
市场价格的影响:
当前银行业整体估值偏低,市场认为银行存在隐藏不良的情况,导致银行股普遍被低估。
华夏银行的不良认定标准偏松,市场对其资产质量存在担忧,进一步压低了其市场估值。
三、定增价格倒挂的原因
银行业整体估值偏低:
如前所述,市场普遍认为银行存在隐藏不良的情况,导致银行业整体估值偏低。
在这种背景下,即使华夏银行采用每股净资产作为定价参考,其定增价格仍然高于市场价格。
华夏银行资产质量担忧:
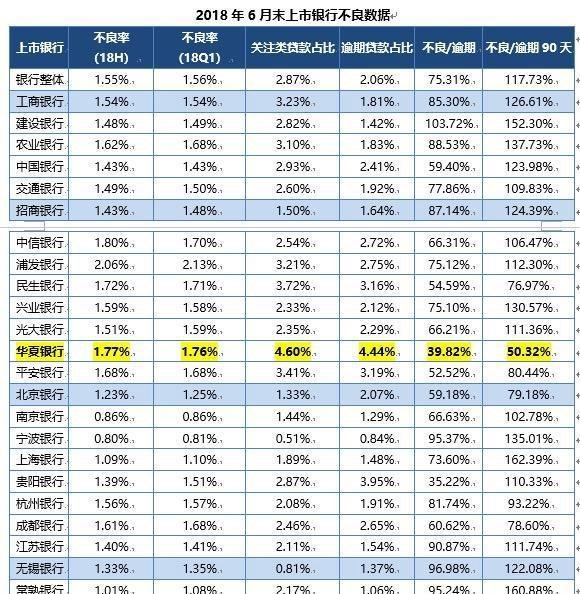
华夏银行的不良率高于上市银行整体平均水平,且其不良/逾期90天以上的贷款指标是所有上市银行中最低的。
这使得市场对其资产质量存在担忧,进一步压低了其市场估值和定增前的市场价格。
定增时机选择:
华夏银行选择在当前银行业整体估值偏低、市场对其资产质量存在担忧的背景下进行定增,导致定增价格难以与市场价格相匹配。
四、定增对象与认购意愿
五、结论与建议
华夏银行定增补血过程中出现定增价格与市场价格倒挂的现象,主要是由于银行业整体估值偏低、市场对其资产质量存在担忧以及定增时机选择不当等因素共同作用的结果。为了缓解这一现象带来的压力,华夏银行可以考虑以下建议:
同时,银行业也应思考发展模式的转型,如何实现轻资本、轻资产运营,以提高整体竞争力和市场估值。