 Simone
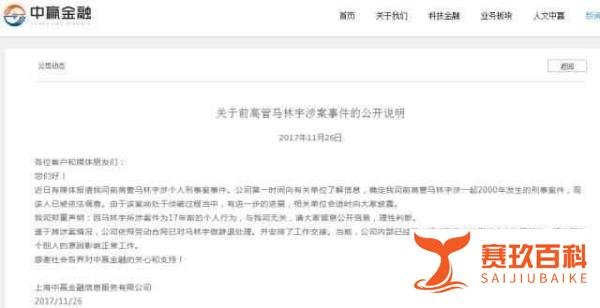
互金行业大地震,杀人犯当上中赢金融高管,风控成空
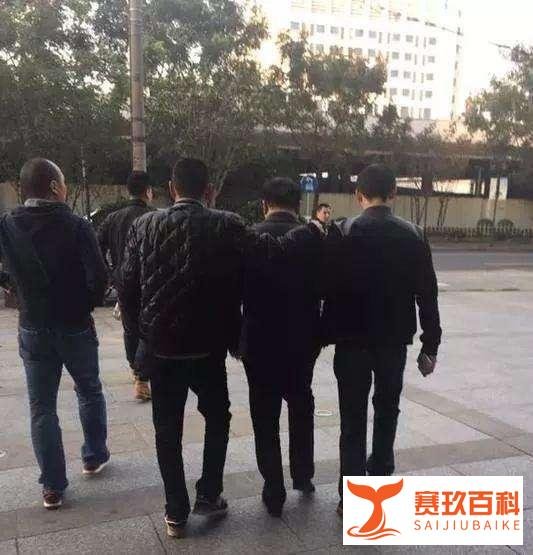
的有关信息介绍如下:中赢金融前高管郏某(化名马林宇)确为17年前抢劫杀人案嫌疑人,其潜逃期间成为公司副董事长,暴露出企业风控与合规管理的严重漏洞,同时中赢金融现金贷业务涉嫌高利贷,面临监管整顿压力。
现金贷平台“发薪贷”:提供500-1000元极速贷和1000-5000元工薪贷,最高年化利率达598%,逾期费用极高。
资金来源:通过P2P平台好利网和V金融为现金贷业务提供资金。
其他业务:线下理财(逐步收缩)、第三方支付、征信业务等。
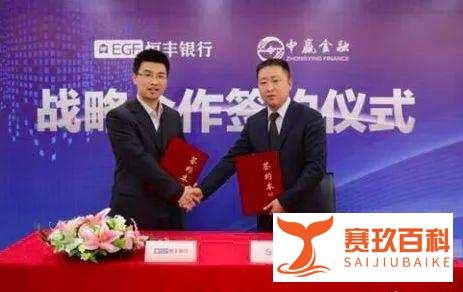
郏某以伪造身份进入公司,并逐步晋升至副董事长,暴露出中赢金融在员工背景调查、高管任职资格审核等环节存在重大疏漏。
企业未建立有效的身份核查机制,未能发现其真实犯罪记录。
现金贷业务利率畸高,违反《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》中关于利率上限的规定。
资金来源依赖P2P平台,可能涉及自融、资金池等违规操作。
郏某作为核心管理层,长期参与公司决策与业务运营,其犯罪背景未被察觉,反映企业内部审计与监督机制形同虚设。
2017年11月23日,央行与银监会召开网络小额贷款清理整顿会议,明确将出台监管措施,重点打击高利贷、暴力催收等乱象。
中赢金融的“发薪贷”因利率超标,可能被纳入重点整治范围,业务面临收缩或叫停。
高管涉案事件引发公众对中赢金融合规性的质疑,客户信任度下降,可能导致资金撤离和业务萎缩。
郏某个人涉嫌犯罪,但企业若被证实存在共谋或纵容行为,可能面临法律追责。
现金贷业务若被认定为非法经营,企业需承担高额罚款甚至刑事责任。
郏某事件暴露出部分互金企业风控薄弱、合规意识淡薄的问题,监管层可能进一步收紧牌照发放,加大现场检查力度。
互联网金融企业需建立完善的高管背景审查、业务合规性审核机制,避免因个别人员问题引发系统性风险。
高利率模式难以为继,企业需探索合规的普惠金融路径,如降低利率、加强借款人资质审核等。
总结:中赢金融高管涉案事件是互联网金融行业野蛮生长的典型案例,其背后折射出企业风控失效、合规缺失等问题。在监管趋严的背景下,互金企业需回归合规本质,强化内部治理,否则将面临被市场淘汰的风险。