 Simone
大族数控 新股分析
的有关信息介绍如下:大族数控作为PCB专用设备领域的新股,具备行业领先地位和业绩增长潜力,但发行市盈率较高需谨慎评估申购风险。以下从公司概况、行业前景、财务表现、申购策略四个维度展开分析:
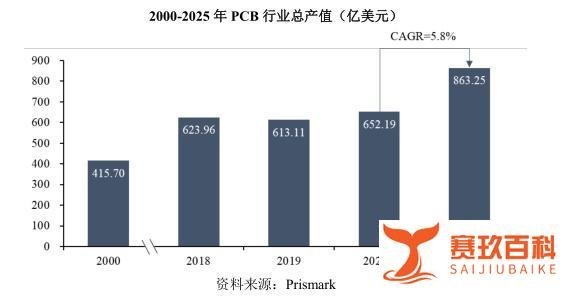
市场规模:2020年全球PCB产值652.19亿美元,预计2025年达863.25亿美元,CAGR 5.8%。
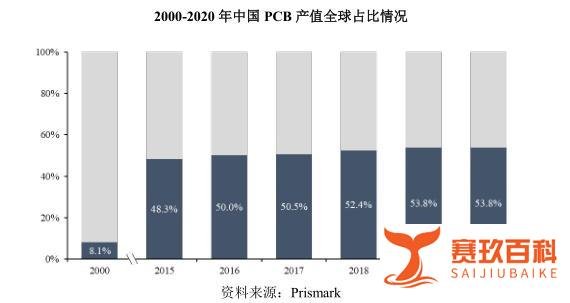
产业转移:全球PCB产能向中国集中,2006年中国超越日本成为全球第一大生产国,2016年至今产值占比超50%。
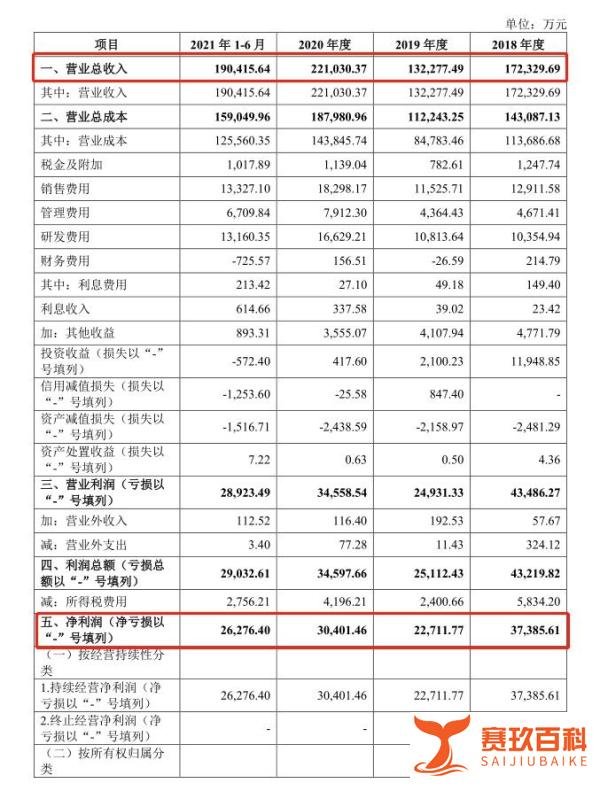
2018-2020年营收分别为17.23亿、13.23亿、22.1亿,2020年同比增长67.1%;净利润分别为3.74亿、2.71亿、3.04亿,2020年同比增长33.86%。
2021年预计营收39.5亿-41亿(同比增长78.71%-85.49%),净利润6.9亿-7.3亿(同比增长126.96%-140.12%),扣非净利润6.7亿-7.1亿(同比增长125.87%-139.36%)。
发行价76.56元/股,市值289.4亿,发行市盈率108.4倍,行业市盈率38.88倍,显著高于行业平均水平。
保荐机构为中信证券,创业板上市,资金关注度较高。
业绩确定性:2021年净利润预计翻倍增长,基本面支撑较强,近期新股破发率低。
行业地位:技术领先且竞争对手多为国外企业,国内市场空间广阔。
概念加持:属于自动化设备板块,兼具“工业母机”概念,政策红利可期。
估值偏高:发行市盈率是行业近3倍,若上市后市场情绪转冷,可能面临回调压力。
市场偏好:当前市场对高价新股接受度下降,需警惕资金分流风险。
综合建议:
长期视角:若公司能持续拓展高端市场(如HDI、IC载板设备),并保持技术迭代能力,未来有望成为全球PCB设备龙头,但需关注行业竞争加剧与下游周期波动风险。