 Simone
招商银行大客户存款首超10万亿元,只占个人总户数的2.35%
的有关信息介绍如下:截至2023年底,招商银行金葵花及以上客户(月日均总资产超50万元的个人)存款总额首次突破10万亿元,占其个人存款总规模的81.28%,但仅占个人总户数的2.35%。 以下为具体分析:
2023年底,招商银行个人存款总额达13.32万亿元,其中金葵花及以上客户贡献10.82万亿元,占比81.28%。
同期,私人银行客户(月日均总资产超1000万元)数量达14.88万人,较2019年底增长82%,进一步凸显高净值客户群体的扩张趋势。
金葵花及以上客户仅占招行个人总户数的2.35%,但持有超80%的存款资产,形成典型的“二八法则”结构。
私人银行客户占比更低(约0.11%),却管理着招行近三分之一的高净值资产,财富集中度显著。
2021年数据回顾
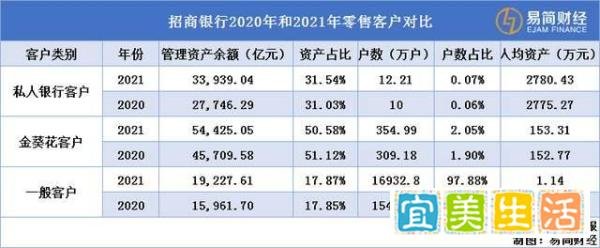
截至2021年末,招行金葵花及以上客户共367.2万户,管理总资产88,364.09亿元,占比50.58%(总客户资产107,591.70亿元)。
私人银行客户12.21万户,管理资产33,939.04亿元,占比31.54%。
财富分层特征:
富人(私人银行客户)占比0.07%,持有31.54%资产,人均资产2780.43万元;
中产阶级(金葵花客户)占比2.05%,持有50.58%资产,人均资产153.31万元;
普通客户占比97.88%,仅持有17.87%资产,人均资产1.14万元。
2021-2023年变化趋势
高净值客户加速聚集:
私人银行客户数量从12.21万户增至14.88万户,增幅22%;
金葵花客户数量增长近50万户,存款规模同比激增48.58%(个人定期存款整体增速)。
财富差距扩大:
2021年数据显示,2%的客户占据80%以上财富;
2023年这一趋势进一步强化,高净值客户存款占比提升至81.28%,显示财富向少数人集中的速度加快。
存款结构变化驱动因素
利率环境影响:2023年招行公司和个人活期存款减少,定期存款同比大增(公司定期+20.89%,个人定期+48.58%),反映客户在低利率环境下倾向于锁定收益,高净值客户资产配置需求推动定期存款增长。
净利息收入压力:存款规模上升但利率下调未能完全对冲成本,导致招行2023年营业总收入同比下滑1.64%,凸显银行在财富管理转型中的挑战。
零售银行业务战略调整
招行作为国内零售银行标杆,其客户分层数据揭示了行业共性:高净值客户是银行利润的核心来源(如私人银行客户人均资产超千万,贡献高息存款与财富管理收入)。
银行需通过差异化服务(如专属理财、家族信托)巩固高净值客户,同时探索普惠金融模式扩大中产阶级基础,以平衡财富集中度过高的风险。
“二八定律”的现实映射
招行数据验证了“2%的人掌握80%财富”的规律,若纳入房地产、股权等非存款资产,差距可能更大。
财富集中度过高可能加剧社会消费与投资分化,对经济内生动力构成挑战。
中产阶级扩张的紧迫性
普通客户占比高但资产占比低,反映中产阶级规模不足,需通过税收调节、教育公平、就业支持等政策扩大中等收入群体。
银行与金融机构应优化产品体系,降低财富管理门槛,助力普通客户资产增值。
总结:招商银行大客户存款突破10万亿元的现象,既是“二八法则”的典型体现,也是中国经济结构转型期财富分配格局的缩影。高净值客户扩张与财富集中趋势对银行业务模式、社会政策制定均提出新要求,未来需在效率与公平间寻求平衡。