 Simone
“二师兄”“菜哥”齐掉价!CPI同比涨幅或三连降
的有关信息介绍如下:4月CPI同比涨幅或降至0.4%,实现三连降,主要受食品价格回落及高基数效应影响,未来走势预计先低后稳,全年中枢或小幅上移至2.0%。
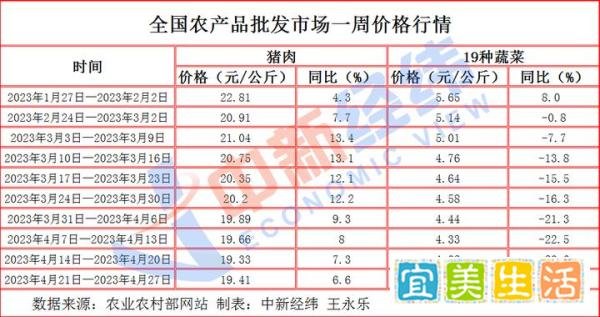
猪肉价格下跌:农业农村部数据显示,4月猪肉批发均价较3月下跌3.91%,同比涨幅收窄至6.6%。生猪出栏旺盛叠加消费淡季,导致价格持续走低。
蔬菜价格大幅下降:19种蔬菜批发均价较3月下跌16.16%,同比降幅达18.8%,季节性供应增加是主因。
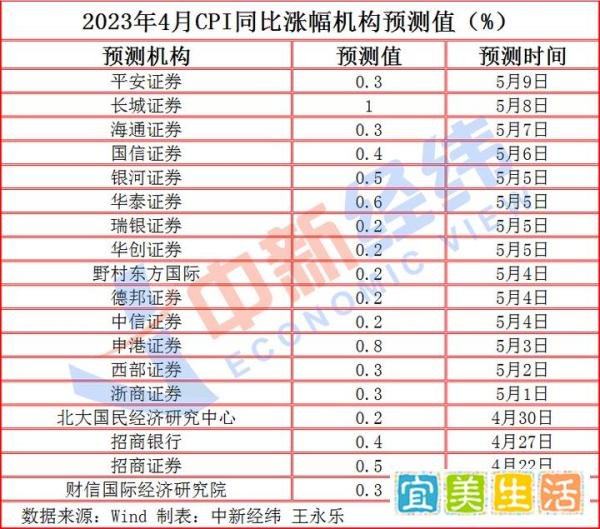
机构预测佐证:中信证券、北大国民经济研究中心等机构均指出,食品价格走低是4月CPI回落的核心因素,预计同比涨幅或降至0.2%附近。
高基数效应
2022年4月CPI同比上涨2.1%,形成较高对比基数,进一步压低今年同期涨幅。
非食品价格支撑有限
油价小幅上涨:4月成品油价格累计上调(汽柴油每吨分别涨390元、370元),但推升作用被食品价格下跌抵消。
核心CPI温和修复:接触性服务业(如旅游、餐饮)需求复苏,但整体涨幅有限,未显著拉动CPI。
最高值:长城证券预测1%;
最低值:瑞银证券等6家机构预测0.2%;
多数机构(11家)预测低于0.4%,反映对食品价格回落的普遍预期。
短期触底反弹
蔬菜价格:季节性下跌接近尾声,5月后供应减少或推动价格回升。
猪肉价格:当前已处底部,下半年受需求回暖及低基数影响,可能逐步上行。
油价:国际油价震荡偏弱,但去年下半年基数较低,对CPI拖累减弱。
核心通胀:接触性服务业涨价和就业复苏将推动核心CPI逐季回升。
全年走势预测
中枢小幅上移:北大国民经济研究中心预计,2023年CPI同比增速中枢较2022年(2.0%)继续上移,全年涨幅约2.0%,呈现“先高后低随后平稳”的走势。
结构性分化:
消费品价格受需求复苏影响存在压力;
服务价格取决于需求恢复形势,核心通胀回升或带动非食品价格上涨。
总结:4月CPI同比涨幅三连降主要受食品价格回落及高基数效应影响,未来走势预计先低后稳,全年中枢或小幅上移。政策层面需平衡防通缩与稳增长,市场可关注结构性通胀机会。