 Simone
国企改革:如何创设国家特殊管理股?
的有关信息介绍如下:创设国家特殊管理股需结合法律框架与改革实践,通过类别股设计、章程约定及政策试点逐步推进,核心在于平衡国有资本控制力与市场化运作需求。 以下从法律依据、制度设计、实践路径三个层面展开分析:
我国现行法律对特殊管理股的创设存在“分层适用”特征:
有限责任公司层面:《公司法》第43条明确“公司章程另有规定的除外”,允许股东通过章程对表决权分配、重大事项决策等权利进行个性化安排。例如,约定特定事项需全体股东一致同意(即“一票否决权”),或直接设定差异化表决权比例(如“超级表决权”)。这为有限责任公司创设特殊管理股提供了直接法律依据。
股份公司层面:《公司法》第126条坚持“同股同权”原则,要求同种类股份权利平等,表面上看限制了特殊管理股的创设。但需注意两点:
政策试点突破:2017年中国联通混改中,监管部门以“个案处理”方式允许其突破现行规则,为股份公司探索特殊管理股提供了实践先例;
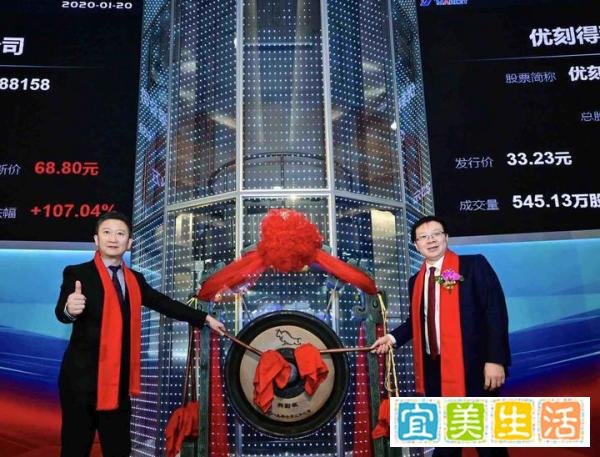
科创板创新:2019年优刻得科技成为首家设置“特别表决权”的科创板企业,表明资本市场对差异化股权结构的接受度逐步提升,未来法律修订可能进一步放开限制。
国家特殊管理股的本质是类别股,需通过股权结构分层实现控制权与收益权的分离。参考国际经验(如双层股权结构、金股制度),其设计需明确以下要素:
股权分类:将股票分为A类股(普通股)和B类股(特殊管理股),二者享有同等经营收益权(如分红权),但B类股在特定事项上拥有超额表决权。例如:
董事选举:B类股每股对应多票表决权(如1票=10票);
重大交易:涉及公司合并、增资、股权转让等事项时,B类股具有一票否决权。
权利边界:需通过公司章程或协议明确特殊管理股的适用范围,避免滥用控制权。例如:
限制行使场景:仅针对涉及国有资本安全、职工权益、公共利益等特定事项;
退出机制:设定政府持有特殊管理股的期限(如3-5年),改制完成后逐步退出。
监督机制:借鉴萍乡钢铁金股实践,政府作为特殊管理股持有者不干预日常经营,但需建立监督渠道(如派驻董事、定期审计),确保改制方案执行及职工权益不受侵害。
结合国内改革经验,创设国家特殊管理股可分三步推进:
有限责任公司先行试点:在地方国企混改中,优先选择有限责任公司形式的企业,通过章程约定创设特殊管理股。例如:
设定国资监管部门对抵押、担保、增资等重大事项的一票否决权;
约定国有股东在董事选举中的超额表决权,确保董事会中国有代表比例。
股份公司政策突破:推动监管部门出台专项规则,允许特定领域(如能源、通信、军工)的股份制国企设置特殊管理股。参考科创板经验,可采取“负面清单”模式,明确禁止或限制特殊管理股的领域(如金融、公共服务),其余领域逐步放开。
法律修订与制度固化:在《公司法》修订中增加类别股条款,明确特殊管理股的合法地位及权利边界。例如:
允许股份公司发行不同表决权比例的股票;
规定特殊管理股的持股比例上限(如不超过总股本的30%),防止控制权过度集中。
创设特殊管理股需警惕两类风险:
结语:国家特殊管理股的创设需以法律框架为基础,结合国际经验与国内实践,通过“试点-总结-推广”路径逐步推进。其核心目标是在保障国有资本控制力的同时,激发企业市场化活力,为国企混改提供制度支撑。