 Simone
卫龙辣条再次冲刺上市
的有关信息介绍如下:卫龙于11月12日正式向港交所递交上市申请,拟上市企业名称为“卫龙美味全球控股有限公司”,这是其继今年5月招股书失效后第二次冲刺“辣条第一股”,摩根士丹利、中金及瑞银为联席保荐人。
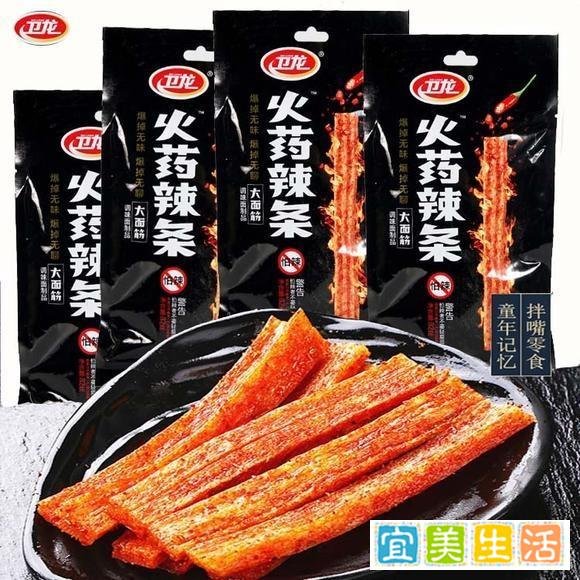
企业背景与产品卫龙创办于1999年,总部位于河南漯河,是集研发、生产、加工和销售为一体的休闲食品企业。其主营产品包括调味面制品(如“卫龙面筋”)、蔬菜制品、豆制品等,其中辣条类产品为核心业务。
上市进程与资本动作
首次递表失效:卫龙于今年5月12日首次向港交所递交招股书,但因超过6个月未获批自动失效。根据港交所规则,递表后若未在规定时间内完成上市,需重新提交申请。
Pre-IPO轮融资:在5月递表前,卫龙完成35.6亿元人民币Pre-IPO轮融资,由CPE和高瓴资本联合领投,腾讯、云锋基金等参与。此轮融资后,卫龙估值高达700亿元,超过洽洽、三只松鼠、良品铺子三家企业市值总和。
二次递表:11月12日,卫龙再次递交上市申请,显示其冲刺资本市场的决心。此次联席保荐人阵容强大,反映市场对其关注度较高。
财务表现与市场地位
营收与利润:
2020年6月30日至2021年6月30日,卫龙收入23.03亿元,净利润3.58亿元,净利润率15.5%。
2018-2020年,营收分别为27.52亿元、33.85亿元、41.20亿元,年复合增长率22.4%,远超中国休闲食品行业同期4.1%的增速;净利润率分别为17.3%、19.4%、19.9%,盈利能力显著。
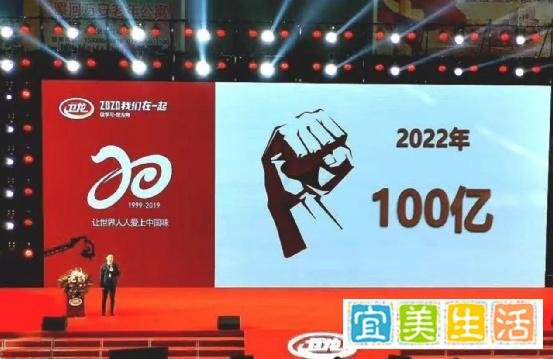
市场目标:网络上流传的卫龙2022年销售目标为100亿元,较当前年收入二三十亿的规模大幅跃升。这一目标被质疑“过于激进”,可能存在为资本市场讲故事或受资本推动的成分。
行业对比与竞争格局
估值优势:卫龙700亿元的估值已超过洽洽(约200亿元)、三只松鼠(约100亿元)、良品铺子(约150亿元)的总和,显示资本对其成长性的高度认可。
行业增速差异:卫龙营收增速远超行业平均水平,主要得益于辣条品类的市场渗透率和品牌化优势。但休闲食品行业竞争激烈,消费者偏好变化快,长期增长需依赖产品多元化。
竞品动态:文中提及三只松鼠今年前三季度利润同比增长67%,但线下门店客流量下降,反映行业分化趋势。三只松鼠与卫龙同由中金保荐,显示投行在休闲食品赛道的布局。
挑战与风险
健康消费趋势:随着消费者对健康饮食的关注,高油高盐的辣条产品可能面临需求下滑风险,卫龙需加快产品升级(如减盐、减油、添加功能性成分)。
目标合理性:100亿元销售目标缺乏明确支撑路径,若过度依赖资本推动而非内生增长,可能引发市场质疑。
行业竞争:休闲食品赛道参与者众多,卫龙需在品牌、渠道、创新上持续投入以保持领先地位。
总结:卫龙二次递表冲刺港股上市,依托高增速的财务表现和资本助力,估值领先行业。但激进的市场目标、健康消费趋势的挑战及行业竞争压力,使其未来增长仍需观察。若成功上市,卫龙将成为“辣条第一股”,但长期价值取决于其能否从单一品类向综合休闲食品平台转型。