 Simone
英国买房故事 | 英国留学生曼城买房,分租一年净利润15万
的有关信息介绍如下:留学生W同学在曼城购房后通过分租实现年净利润约1.6万英镑(约合15万人民币),其核心逻辑是通过房产投资覆盖留学成本并实现资产增值。以下是具体分析:
触发点W同学预科期间住学校宿舍,因房间狭小、噪音干扰等问题,决定校外租房。但租房市场存在以下痛点:
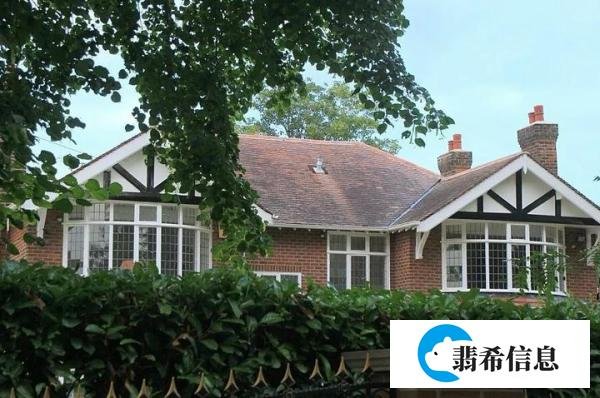
租金合适的房屋老旧(如维多利亚时期别墅);
新房租金高且离学校远;
中介要求一次性支付12个月房租+2个月押金,且需通过信用调查,流程繁琐且存在房东毁约风险。
从租房到买房的转变屡次租房受挫后,W同学父母提出在英国购房的方案,理由包括:
长期成本更低:购房可避免频繁搬家和租金上涨;
资产保值增值:英国房产永久产权,且曼城作为投资热点城市,房产升值空间大;
贷款优势:中国公民在英国可贷款购房,利率低于国内存款利率,资金利用效率高。
资金来源
贷款比例:W父母通过提供国内公司财务报表,获得银行70%房款的贷款(约13.3万英镑);
首付与翻新:剩余30%房款(约5.7万英镑)及2万英镑翻新费用由家庭自有资金支付;
总成本:购房价19万英镑(标价21万英镑,谈判后降价2万)+翻新2万英镑=21万英镑。
购房流程
选房标准:
位置:曼城Prestwich区,兼顾上学便利(W同学需求)、周边安全(W母需求)、升值潜力(W父需求);
产权:永久产权,面积约100平米;
价格:人民币200多万(按当时汇率约1:9计算)。
法律保障:英国房产交易需双方律师参与,完成产权合同调查,确保交易安全;
时间周期:从找房到完成翻新共3个月,包括律师调查环节。
分租策略W同学将别墅的4个房间分别出租:
1间自住;
1间租给中国同学:每周100英镑;
1间租给法国同学:每周120英镑(大房间);
1间租给东欧同学:每周100英镑。
年收入与成本
租金收入:
中国同学:100英镑/周 × 52周 = 5,200英镑;
法国同学:120英镑/周 × 52周 = 6,240英镑;
东欧同学:100英镑/周 × 52周 = 5,200英镑;
总收入:5,200 + 6,240 + 5,200 = 16,640英镑(约合15万人民币)。
成本节省:
若未购房,W同学需支付校外租房费用约6,000英镑/年;
实际净收益:16,640英镑(租金收入) - 6,000英镑(节省的租房成本) = 10,640英镑(直接收益)。
投资回报率:
按购房总成本21万英镑计算,年回报率 = 16,640 / 210,000 ≈ 7.9%(保守估计,未计入房产升值)。
贷款杠杆通过70%贷款比例,W家庭仅需支付30%首付,降低了资金门槛,同时利用英国低利率环境(低于国内存款利率)实现资金优化配置。
精准选房
区域选择:Prestwich区兼顾居住需求与投资潜力,吸引学生和年轻租客;
房屋类型:半独立式别墅空间大,可分割出租,提高租金收益;
翻新增值:投入2万英镑翻新和配置新家具,提升房屋吸引力,支撑更高租金。
合规分租
遵守英国租房法规(如押金保护、合同签订);
通过大学广告等渠道寻找租客,降低空置风险;
差异化定价(大房间租金更高)优化收益。
W同学的案例表明,留学生通过合理规划房产投资,不仅能解决住宿问题,还能实现财务自由,为未来积累资本。