Simone
在成都上班工作6个月,可以申请哪些银行信用贷款汇总(2025年版本)
的有关信息介绍如下:在成都上班6个月可申请的银行信用贷款产品汇总(2025年版本)如下:
建设银行 - 分期通
额度:最高30万元
年化利率:3%-4%
还款方式:5年等额本息
特点:利率低,期限长,适合长期资金需求。
中国银行 - 优客分期
额度:最高50万元
年化利率:3%-4%
特点:额度较高,利率优惠,需符合银行优质客户标准。
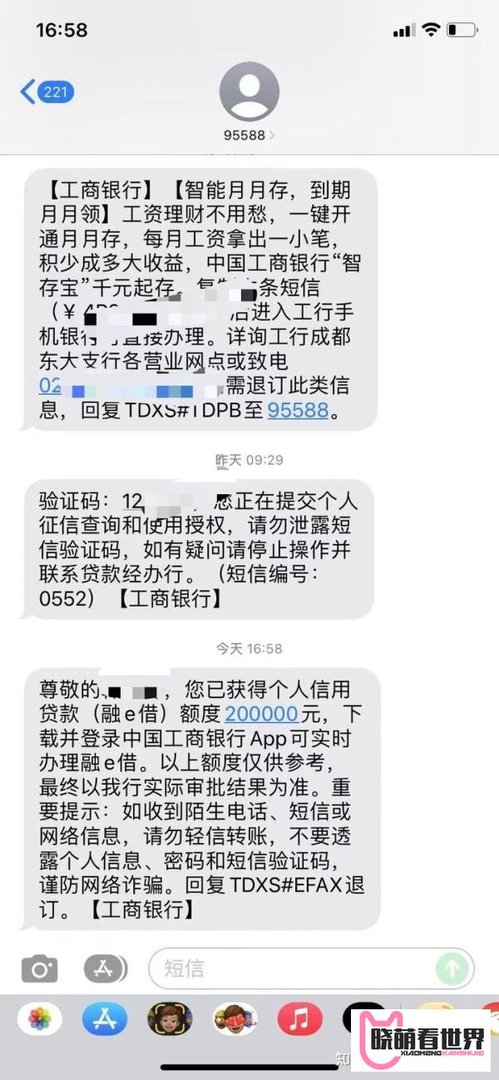
工商银行 - 融e借
额度:最高30万元
年化利率:3%-4%
还款方式:先息后本或等额本息
特点:
采用白名单模式,国企、事业单位员工可直接申请,普通单位需通过其他资质审核。
还款方式灵活,但准入门槛较高。
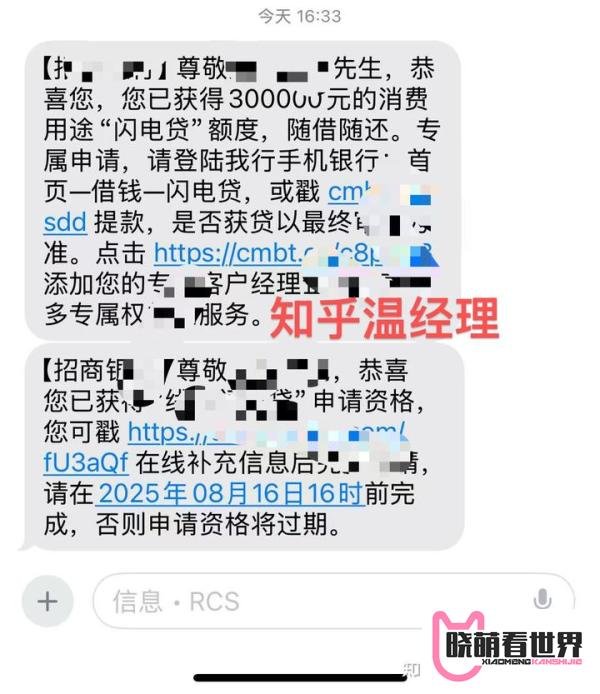
招商银行 - 闪电贷
额度:最高30万元
年化利率:3%-12%
还款方式:3年等额本息(优质单位可线下调整为先息后本)
特点:
利率区间较大,优质单位可享更低利率。
还款方式灵活,适合短期资金周转。
额度:最高30万元
年化利率:7%-10%
还款方式:3年等额本息
特点:利率适中,适合中等信用资质的申请人。
额度:未明确上限(需根据资质评估)
年化利率:10%-21%
年限:3-4年
还款方式:
3年等额本息;
或1年先息后本+3年等额本息组合贷款。
特点:
征信要求宽松:基本不查询记录,更看重还款能力与收入稳定性。
高负债慎申:若负债或月供过高,易被拒绝。
征信要求:
大部分银行要求征信记录良好,具体表现为:
查询次数少(如近3个月内查询不超过3次);
未结清网贷不超过3家;
无严重逾期或不良记录。
兴业消费金融例外,更侧重还款能力而非征信查询。
单位性质影响:
国有银行(如工行、建行)对单位性质要求较高,国企、事业单位员工准入优势明显;
股份制银行(如招行、华夏)对普通单位员工更开放,但需综合评估收入稳定性。
负债与月供:
高负债或月供过高可能导致申请被拒,尤其是兴业消费金融等对还款能力敏感的产品。
利率与额度差异:
国有银行利率普遍较低(3%-4%),但额度或准入条件较严格;
消费金融公司利率较高(10%-21%),但审批灵活,适合征信一般但收入稳定的申请人。